科创板沙龙聚焦 集成电路装备需求将迎井喷期,国产替代加速跑
一场围绕集成电路产业发展的科创板沙龙在沪举办,与会嘉宾围绕全球半导体周期演变、国内晶圆厂扩产节奏以及装备材料的国产化机遇展开深入探讨。多位业内人士一致认为,随着下游需求复苏与新建产能陆续释放,集成电路装备需求将迎来井喷期,本土设备企业正站在新一轮成长的起点上。
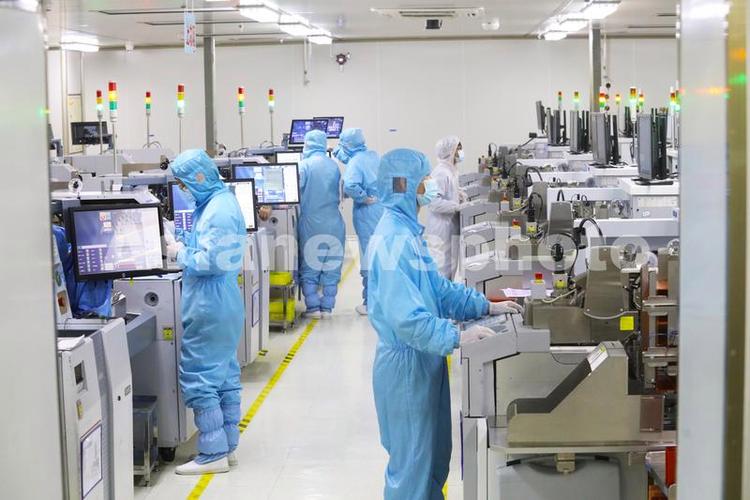
从需求端看,集成电路装备的景气度与晶圆厂资本开支高度相关。过去两年,消费电子需求疲软导致行业进入去库存阶段,部分晶圆厂推迟了扩产计划。但进入2024年以来,随着AI算力、汽车电子、工业控制等新兴领域需求快速增长,叠加手机、PC等传统终端市场温和复苏,晶圆代工产能利用率逐步回升,头部厂商已重启并加快扩产步伐。据行业机构统计,未来两到三年内,国内新建及扩建的12英寸晶圆产线将陆续进入设备招标与交付高峰期,刻蚀、薄膜沉积、光刻、清洗、离子注入等核心环节的设备采购规模有望持续放大。
从供给端看,国产装备企业正迎来难得的发展窗口。长期以来,集成电路装备市场由少数国际巨头主导,尤其在光刻等高端环节,国产化率仍然偏低。但在刻蚀、薄膜沉积、清洗、去胶、化学机械抛光等细分领域,一批本土企业已实现从“0到1”的突破,部分产品进入主流晶圆厂产线并实现批量供应。科创板设立以来,多家装备企业借助资本市场平台完成融资扩产、加大研发投入,产品迭代速度明显加快。沙龙上就有企业代表提到,其核心设备已覆盖成熟制程的大部分工艺需求,并在先进封装等环节形成差异化竞争力。
政策与资本的双重加持,进一步强化了装备需求的确定性。国家层面持续推动集成电路产业链自主可控,大基金三期正式落地,重点投向设备、材料等薄弱环节;地方层面,多地出台专项政策支持装备企业验证导入与产能建设。与此科创板为硬科技企业提供了更畅通的融资渠道,使得企业有能力在研发周期长、验证门槛高的装备领域持续投入。业内人士指出,装备是典型的“厚积薄发”型行业,一旦通过客户验证并形成稳定供货,便会具备较强的客户粘性与订单持续性,当前正是国产装备从“可用”走向“好用”的关键阶段。
不过,井喷期也意味着更激烈的竞争与更高的要求。与会专家提醒,装备企业需警惕低水平重复建设,避免在成熟环节过度内卷,而应在关键核心技术和前沿工艺上寻求突破。随着晶圆厂对设备稳定性、一致性和工艺匹配度的要求不断提升,企业需要进一步强化与下游客户的联合研发,缩短验证周期,提升服务响应能力。人才短缺仍是制约行业发展的短板,如何吸引和留住高端研发与工艺人才,是装备企业必须面对的长期课题。
集成电路装备需求的井喷并非简单的周期反弹,而是产业升级与自主可控双重逻辑叠加的结果。对于科创板装备企业而言,既要抓住订单放量的窗口期做大规模,也要在研发投入上保持定力,向着更高制程、更全品类、更强服务能力的方向演进。可以预见,随着国产装备在更多产线实现规模化应用,集成电路产业链的韧性与安全水平将得到进一步提升,装备赛道也有望成为科创板硬科技版图中最具成长性的方向之一。
如若转载,请注明出处:http://www.runkekeji.com/product/35.html
更新时间:2026-11-01 00:15:32